Marsh与CFA协会联合发布2026全球养老金指数
对全球55个养老金体系进行了分析


在人口老龄化的背景下完善退休收入体系
人口老龄化、劳动力格局变化以及地缘政治不确定性加剧,正在重塑退休格局。Marsh与CFA协会已合作推出第18期全球养老金指数,这是一套成熟的对标分析工具,用于评估和对比全球各国的退休收入体系,助力决策者更清晰、更从容地应对未来各类挑战。
今年,该指数对全球55个养老体系进行了基准评估,新增多米尼加、肯尼亚和卡塔尔三个国家,覆盖全球66%的人口 ,为政策制定者揭示了其中的挑战与机遇。
该指数按照三大维度进行评估:
-
充足性 (权重40%)*
保障当下有质量的退休收入 -
可持续性 (权重35%)*
面向未来,保持体系韧性 -
稳健性 (权重25%)*
赢得依赖该体系人群的信任
这三大维度共同体现了每一个退休收入体系必须把握的平衡。该报告依托50余项指标对各个养老金体系开展评估,以提供具备实操价值的分析洞见。
该指数每年还会深度剖析一个热点议题。2026年的研究重点是人口老龄化对养老金体系的影响,以及应对人口挑战的政策如何助力构建长期可持续的退休收入政策。
请浏览下面的报告,了解更多分析内容以及各个纳入评估的退休收入体系。
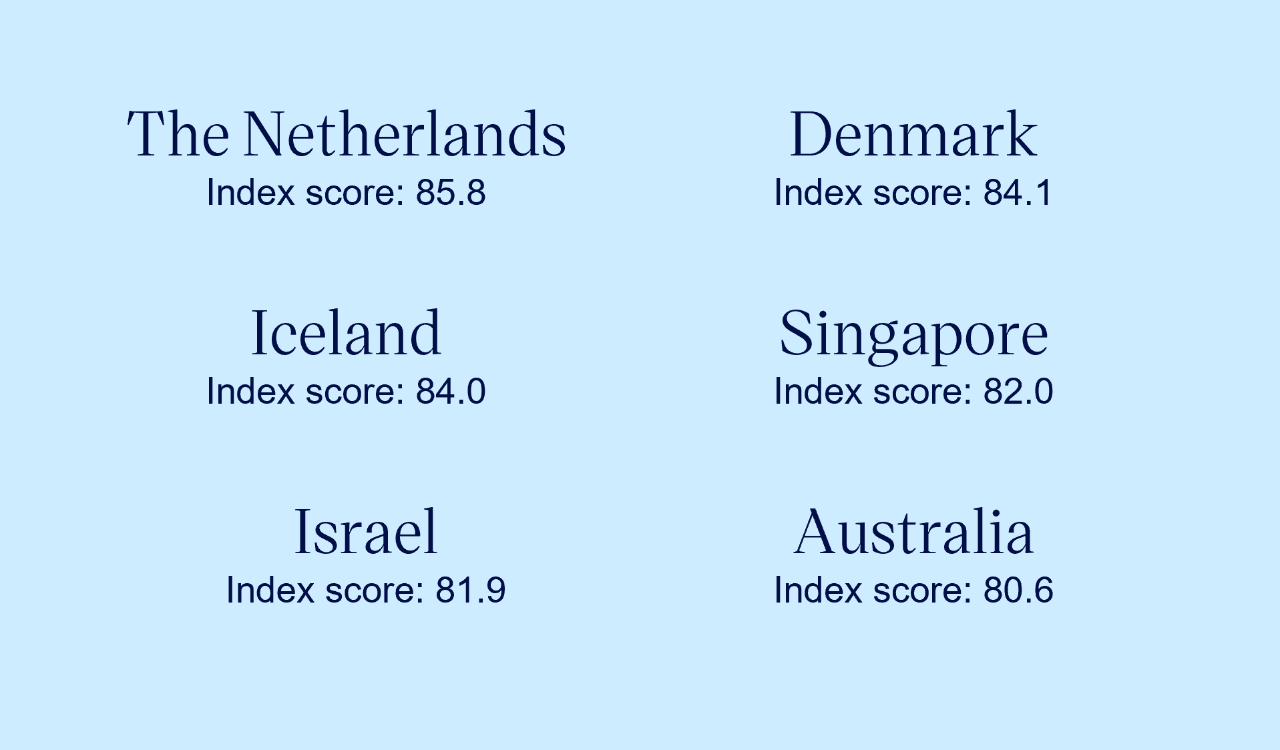
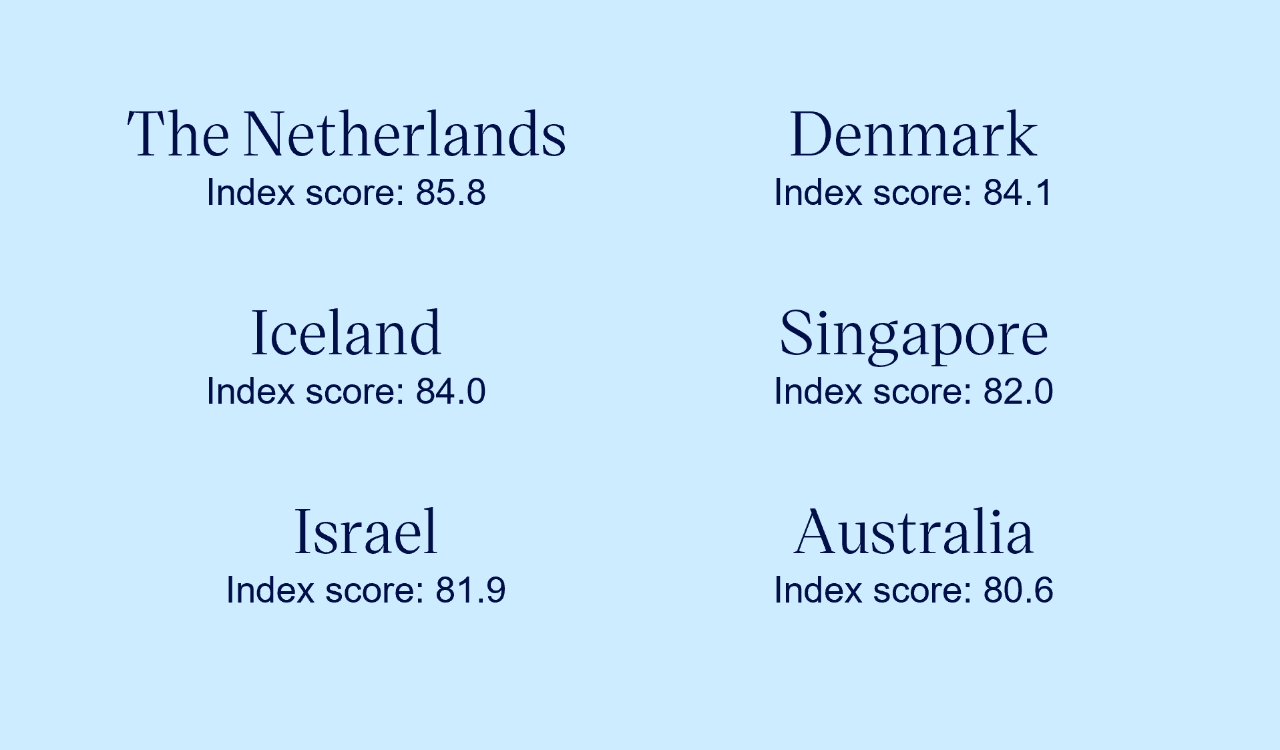
本年度A级退休收入体系

 MCGPI A Grades
各分项指数前三名
-
充足性
养老金给付水平如何?
1. 科威特
2. 荷兰
3. 法国 -
可持续性
体系能否长期稳定供给?
1. 丹麦
2. 冰岛
3. 荷兰 -
稳健性
该体系是否值得信赖?
1. 芬兰
2. 挪威
3. 新加坡
人们的寿命不断延长,就业形态持续变化,退休收入体系面临的压力与日俱增。问题已不再是体系是否需要变革,而是变革能够多快落地、成效几何。
第一作者,Marsh投资与养老业务全球合伙人
各退休收入体系的综合评分
 300255811
 MCGPI A Grades
- 中国 C+ (60.6 ▲)
- 中国香港 B (71.2 ▲)
- 印度 D (46.8 ▲)
- 印度尼西亚 C (50.7 ▼)
- 日本 C (58.0 ▲)
- 韩国 (南) C (56.4 ▲)
- 马来西亚 C+ (61.1 ▲)
- 菲律宾 D (49.2 ▲)
- 新加坡 A (82.0 ▲)
- 中国台湾 C (59.7 ▲)
- 泰国 C (52.2 ▲)
- 越南 C (54.6 ▲)
 182882496
- 奥地利 C (56.9 ▲)
- 比利时 B (68.1 ▼)
- 克罗地亚 B (66.1 ▼)
- 丹麦 A (84.1 ▲)
- 芬兰 B+ (77.6 ▲)
- 法国 B (70.3 =)
- 德国 B (67.9 ▲)
- 冰岛 A (84.0 =)
- 爱尔兰 B (69.7 ▲)
- 意大利 C (57.4 ▲)
- 荷兰 A (85.8 ▲)
- 挪威 B+ (77.0 ▲)
- 波兰 C (58.4 ▲)
- 葡萄牙 B (67.3 ▼)
- 西班牙 C+ (63.3 ▼)
- 瑞典 B+ (78.8 ▲)
- 瑞士 B (73.6 ▲)
- 英国 B (71.6 ▼)
 183379298
- 博茨瓦纳 C (57.0 ▼)
- 以色列 A (81.9 ▲)
- 哈萨克斯坦 C+ (64.8 ▼)
- 肯尼亚 C (53.1)
- 科威特 B (72.9 ▲)
- 纳米比亚 C (57.5 ▼)
- 阿曼 B (69.9 ▲)
- 卡塔尔 B (66.0)
- 沙特阿拉伯 B (73.2 ▲)
- 南非 C (50.4 ▼)
- 土耳其 D (46.6 ▼)
- 阿拉伯联合酋长国 B (70.0 ▲)
 196069028
- 阿根廷 D (43.7 ▼)
- 巴西 C (57.0 ▲)
- 智利 B+ (79.2 ▲)
- 哥伦比亚 C+ (63.3 ▲)
- 多米尼加共和国 C+ (61.4)
- 墨西哥 B (71.2 ▲)
- 巴拿马 C+ (62.0 ▲)
- 秘鲁 C (55.7 ▲)
- 乌拉圭 B (69.7 ▼)
 95844332
- 澳大利亚 A (80.6 ▲)
- 新西兰 B (71.4 ▲)
 126216157
- 加拿大 B (70.6 ▲)
- 美国 C+ (61.6 ▲)
人口老龄化对养老金体系的影响
由于出生率下滑和预期寿命延长,许多国家正面临人口老龄化问题。这类人口结构变化对养老金体系具有长期的深远影响:
- 寿命延长,养老金给付成本或将上升;
- 劳动年龄人口占比下降,养老金筹资压力加大;
- 需要设计更灵活的养老金方案,适配渐进式退休以及非传统就业模式;
- 在平衡养老金充足性与可持续性过程中,代际矛盾凸显;
- 全球养老基金资产总规模高达70万亿美元,随着更多资产转向防御型配置,养老基金的投资策略将发生变化。
政策制定者若能认清人口结构变化带来的这些影响,就仍有窗口期,可以落地具有实际成效的应对政策,报告对此做了详细阐述。
核心观点十分明确:人口趋势是客观现实,但政策应对是我们可以自主选择的。人口结构变化不可避免,但前进的道路并非注定。
不同市场的退休体系各有差异,但都面临相同的长期挑战:在人口结构和市场环境不断变化的情况下,持续提供稳定可靠的退休收入。
执行董事, CFA协会研究与政策中心
本文作者
对于美世的引用,须包括美世有限责任公司(Mercer LLC)和/或其关联公司。
©2024, Mercer LLC版权所有
本文件的内容包含美世保密和专有的信息,仅限于美世认可的文件接受方使用。未经美世事先书面同意,此文件的部分或者全部内容不得被修改、出售或提供给任何其他个人或组织。 本文件中包含的研究发现、评级和/或观点均为美世的知识产权,对于可能的更改,恕不另行通知。前述研究发现、评级和/或观点并不意味着对涉及到的投资产品、资产类别或资本市场的未来表现做出任何保证。以往的业绩不能保证未来的结果。本文件并非是针对您的个体化投资建议。您在做出任何投资决策之前,应获取适当的专业意见,并考虑您自身的情况。
本文件包含从若干第三方获得的信息。尽管该信息被认为是可靠的,但美世并未对其进行独立的核实。因此,美世不对这些信息的准确性做出任何承诺或保证,也不对任何由第三方所提供数据的错误、遗漏或者不准确性承担任何责任和赔偿(包括间接的、结果性的或者偶然性的损害)。
本文件不构成对任何证券、大宗商品和/或任何其他金融工具或产品的购买或出售的要约或要约邀请。同时也不构成美世代表任何投资管理人及其关联方,产品或策略相关的信息作出的要约请求。该要约应以另外的保密銷售說明文件的形式向位于中华人民共和国境内(不包括香港及澳门特别行政区及台湾)(“中国”)的投资者发出。该投资者应根据中国法律法规取得明确的许可以购买或出售外币有价证券。本文件包含的内容及信息并未提交至中国证券监督管理委员会和/或其他相关中国政府部门,也未获得过前述政府机构的批准。中国境内投资者在购买证券前应获得中国政府机构的所有相关的许可,包括但不限于外汇管理局的许可。本文件也不构成针对任何中国公民、具有中国永久居留权的居民、在中国注册或设立的公司、合伙组织或其他任何实体的证券或投资建议。
本文件所含信息并未考虑收件人的投资目标、财政情况或个案需求。投资者应就投资的后果咨询律师、税务或财务顾问的专业意见。本文件中介绍的任何管理人混配和投资结构仅用于说明目的,并可被随时修改。本文件并不构成对所提述的投资产品的推介。所有的投资都可能有得有失。无论通过任何私人投资工具进行投资,投资者都可能损失全部或大部分的投资资产。美世对所管理的任何资金的投资回报或投资目标不做任何明示或默示的担保。
欲了解有关美世利益冲突的披露,请联系您的美世代表,或查询网址www.mercer.com/conflictsofinterest.
对于投资策略的全新评级及对评级含义的全面的解释,请联系您的美世代表。
美世同业对比组:美世同业对比组旨在提供相似投资策略的集合,以允许在选定的时间框架内,进行同业对比组的比较。美世不保证同业对比组能够完全代表或适用于投资者可投资的所有策略。